

Le taux d’endettement est bien plus qu’une simple statistique bancaire ; il est le juge de paix de votre santé financière. Il représente la part de vos revenus mensuels consacrée au remboursement de vos dettes. Si ce chiffre est trop élevé, vous devenez une personne à risque pour les institutions financières. Si vous le maîtrisez, vous devenez un partenaire de choix pour les banquiers. Que vous soyez un jeune actif cherchant sa première résidence principale ou un investisseur chevronné multipliant les acquisitions, savoir comment calculer son taux d’endettement avec exactitude est le point de départ de toute négociation. De nos jours, dans un marché où chaque euro de reste à vivre est scruté, une erreur de calcul peut signifier la fin d’une opportunité. Ce guide vous donne les clés pour ne plus jamais être pris de court par votre banquier.
La Formule Mathématique Universelle
Le calcul repose sur une division simple en apparence, mais dont chaque composante mérite une attention particulière.
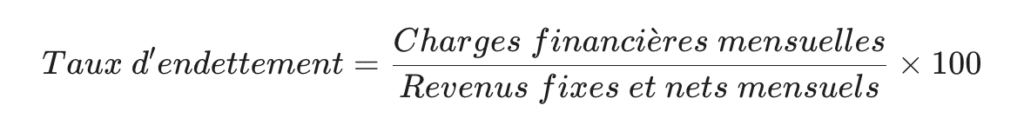
Pourquoi multiplier par 100
Il s’agit d’obtenir un pourcentage. Si le résultat est 0,33, votre taux est de 33 %.
La règle des 35%
En France, le Conseil Haut de Stabilité Financière (HCSF) impose une limite stricte : votre taux d’endettement ne doit pas dépasser 35 % de vos revenus, assurance emprunteur incluse.
Quels revenus prendre en compte ?
Tous les euros qui entrent sur votre compte ne sont pas logés à la même enseigne aux yeux de la banque. Pour savoir comment calculer son taux d’endettement, il faut d’abord savoir ce qui est « admissible ».
- Les salaires : on prend le net à payer, avant impôt sur le revenu.
- Les primes : seules les primes récurrentes (13ème mois, primes d’ancienneté) sont lissées sur l’année.
- Les revenus fonciers : la banque applique généralement une décote de 10 à 30 % sur vos loyers perçus pour couvrir les charges, les taxes et la vacance locative.
- Les pensions : pensions d’invalidité ou de retraite sont prises à 100 %.
- Ce qui est souvent exclu : les allocations familiales, les aides au logement (APL) ou les primes exceptionnelles de résultat, car elles sont jugées précaires.
Quelles charges intégrer dans le calcul ?
Les charges ne se limitent pas à votre futur crédit immobilier.
- Les crédits en cours : crédit auto, crédit renouvelable, prêt travaux ou prêt étudiant.
- Les pensions versées : si vous versez une pension alimentaire, elle est déduite de vos revenus ou ajoutée à vos charges (selon la méthode de la banque).
- Le futur loyer (si applicable) : si vous achetez du locatif en restant locataire de votre résidence principale, votre loyer actuel compte comme une charge.
Le calcul du taux d’endettement différentiel
C’est la méthode préférée des investisseurs immobiliers, bien qu’elle soit de plus en plus encadrée en 2026.
Au lieu d’ajouter les revenus locatifs aux revenus globaux, on les soustrait de la charge du prêt immobilier.
Par exemple : si votre mensualité est de 1 000 € et que le loyer net de décote est de 800 €, votre charge réelle d’endettement n’est que de 200 €.
Mais attention : cette méthode est aujourd’hui plus rare car le HCSF impose désormais un calcul dit classique (revenus d’un côté, charges de l’autre).
L’importance de l’assurance emprunteur
C’est le piège classique. De nombreux emprunteurs oublient d’inclure le coût de l’assurance dans leur simulation.
Si votre mensualité de crédit est de 950 € et que l’assurance est de 50 €, votre charge réelle est de 1 000 €. Sur un petit revenu, ces 50 € peuvent vous faire basculer au-dessus des 35 % et provoquer un refus automatique.
Le reste à vivre : le jumeau du taux d’endettement
Le taux d’endettement ne dit pas tout. La banque regarde aussi votre reste à vivre.
Définition : c’est la somme qu’il vous reste une fois toutes les charges payées.
Seuil de sécurité : pour un célibataire, les banques exigent souvent un minimum de 800 € à 1 000 €. Pour un couple avec deux enfants, ce seuil peut monter à 2 000 €. Même avec un taux d’endettement de 20 %, si votre reste à vivre est trop faible, le prêt sera refusé.
Comment optimiser son taux d’endettement ?
Si après avoir appris comment calculer son taux d’endettement, vous réalisez que vous dépassez les 35 %, ne paniquez pas.
- Regrouper ses crédits : faire racheter vos petits crédits conso pour n’avoir qu’une seule mensualité plus faible étalée dans le temps.
- Allonger la durée du prêt : passer de 20 à 25 ans réduit la mensualité et donc le taux d’endettement.
- L’apport personnel : plus l’apport est élevé, moins vous empruntez, et plus la mensualité baisse.
Le saut de charge
La banque analyse aussi votre capacité d’épargne actuelle. Si vous payez un loyer de 800 € et que votre future mensualité est de 1 200 €, le saut de charge est de 400 €.
La banque voudra vérifier que vous avez été capable d’épargner ces 400 € chaque mois sur les deux dernières années. C’est une preuve de sérieux qui peut compenser un taux d’endettement un peu limite.
Cas pratique de calcul
Imaginons un couple gagnant 4 500 € net par mois, avant impôt.
- Revenus : 4 500 €
- Crédit auto en cours : 300 €
- Future mensualité immo : 1 200 €
- Assurance : 50 €
Charges totales = 300 + 1200 + 50 = 1 550 €
Taux = (1550 / 4500) x 100 = 34,4%
Dans ce cas de figure, le dossier passe. Mais il est sur le fil !
Le rôle du courtier en crédit
Face à la complexité des calculs et à la rigidité des banques, passer par un courtier est devenu quasi indispensable. Le courtier sait présenter vos revenus, notamment les dividendes ou les revenus variables, pour qu’ils soient acceptés par la banque et optimiser votre taux d’endettement au point près.
La maîtrise de vos chiffres est votre force
Savoir comment calculer son taux d’endettement est la première étape pour devenir un investisseur respecté. C’est en comprenant les règles du jeu bancaire que vous pourrez les utiliser à votre avantage. Ne laissez pas une banque vous dire non à cause d’une erreur d’interprétation de vos revenus. Faites vos calculs, préparez vos justificatifs et abordez vos rendez-vous bancaires avec la confiance de celui qui connaît ses chiffres.
Vous faites le choix de la rigueur : vous listez l’ensemble de vos charges, vous nettoyez vos crédits superflus et vous calculez votre capacité réelle avant même de visiter un bien.
Disclaimer
Bien que tous les efforts aient été consentis pour s’assurer que les informations contenues dans cet article sont correctes et à jour, le site investirenimmobilier.fr décline toute responsabilité, légale ou autre, pour toute erreur ou omission. Rien de ce qui figure sur ce site Web ne constitue une offre, une sollicitation, un conseil ou une recommandation concernant un produit ou un service d’investissement. Le site investirenimmobilier.fr vous recommande d’obtenir votre propre avis professionnel indépendant avant de prendre toute décision concernant vos investissements immobiliers. Les documents figurant sur ce site Web sont fournis à titre d’information générale uniquement. Nous rejetons toute responsabilité pour les pertes qui pourraient résulter de la confiance accordée aux informations contenues sur ce site. Les réclamations de responsabilité concernant des dommages causés par l’utilisation de toute information fournie, y compris tout type d’information incomplète ou incorrecte, seront donc rejetées. Certaines parties des pages ou l’ensemble de la publication, y compris toutes les offres et informations, peuvent être étendues, modifiées ou partiellement, voire totalement supprimées par l’auteur sans annonce préalable. Les informations contenues sur ce site Web ne doivent pas constituer la base d’une décision immobilière ou patrimoniale de la part de ses lecteurs.

Consultant en patrimoine et investissement pendant une décennie, j’ai vu l’envers du décor de la finance et de l’immobilier. Mon rôle était de transformer la complexité en projets concrets, conseillant des dispositifs variés (LMNP, SCPI, immobilier neuf ou ancien…). Je mets cette connaissance pointue à votre service pour vous fournir des analyses claires, des méthodes simples, et un regard toujours guidé par un bon sens accru.