

Le calcul des parts sociales en SCI est bien plus qu’une simple formalité comptable au moment de la rédaction des statuts. Il constitue la colonne vertébrale de votre stratégie patrimoniale. Les parts sociales déterminent non seulement la quote-part de propriété de chaque associé sur les actifs immobiliers détenus par la société, mais elles dictent également le nombre de voix dont disposera chacun lors des assemblées générales et la part de dividendes à percevoir. L’enjeu de cette négociation initiale est de traduire avec exactitude l’effort financier et l’implication de chaque associé afin de prévenir tout conflit futur. Négocier et poser clairement les bases du calcul de vos parts est également une exigence majeure des partenaires bancaires et de l’administration fiscale. Une mauvaise répartition ou une évaluation déconnectée de la réalité des apports peut être requalifiée en donation indirecte par le fisc, entraînant de lourds redressements. À l’inverse, un calcul juste et documenté offre une flexibilité incomparable pour faire entrer de nouveaux investisseurs ou transmettre progressivement son patrimoine à ses enfants. Ce dossier complet vous donne toutes les clés pour maîtriser cette mécanique financière de précision.
Les fondements du calcul des parts sociales lors de la création de la SCI
Au moment de la constitution de la SCI, la valeur nominale d’une part sociale est fixée librement par les associés fondateurs. Elle est généralement de 1 €, 10 € ou 100 € pour simplifier les calculs.
La formule de répartition de base
Le nombre total de parts sociales créées est le résultat de la division du capital social par la valeur nominale choisie :
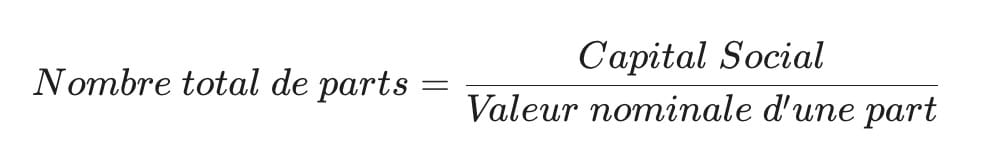
Chaque associé reçoit ensuite un nombre de parts directement proportionnel à la valeur de son apport personnel par rapport au capital global.
La règle de proportionnalité
Si le capital social est de 10 000 €, divisé en 1 000 parts de 10 €, et que vous apportez 6 000 €, vous détenez logiquement 600 parts sociales, soit 60 % de la SCI.
L’impact des apports en numéraire (argent)
L’apport en numéraire est le cas le plus simple. L’argent est déposé sur un compte bancaire bloqué au nom de la SCI en formation avant la signature des statuts.
Les associés peuvent décider de ne pas verser la totalité de la somme immédiatement. La loi permet de ne libérer qu’une fraction du capital à la création, le solde devant être versé dans les 5 ans.
Mais cela n’a aucune incidence sur la répartition des parts. Car même si l’argent n’est pas encore totalement versé, le calcul parts sociales de la SCI se fait sur le capital souscrit (promis) et non uniquement sur le capital libéré (versé).
L’impact des apports en nature (immeubles)
Intégrer un bien immobilier existant dans le capital de la SCI à sa création est une opération fréquente mais plus complexe.
La valeur du bien détermine le montant des parts sociales attribuées. Dès lors, il est capital de faire estimer ce bien par des experts ou un commissaire aux apports pour éviter toute surévaluation, qui léserait les autres associés, ou sous-évaluation traquée par l’administration fiscale.
Si le bien est grevé d’un prêt immobilier, on calcule généralement la valeur nette de l’apport :
Valeur de l’apport = Valeur vénale du bien – Capital restant dû du prêt
Apport en capital versus compte courant d’associé
C’est le piège numéro un pour les futurs investisseurs. Il faut distinguer ce que vous donnez à la société pour son capital et ce que vous lui prêtez.
Le choix d’un capital faible
Pour des raisons de flexibilité, de nombreuses SCI sont créées avec un capital social minime, par exemple 1 000 €. Si l’achat immobilier nécessite 50 000 € d’apport global, les associés apportent 1 000 € au capital et injectent les 49 000 € restants sous forme de comptes courants d’associés, des avances remboursables.
L’incidence sur les parts
Dans ce scénario, le calcul des parts sociales ne se base que sur les 1 000 € de capital. Si un associé apporte 90 % de l’avance en compte courant mais seulement 50 % du capital, il n’aura que 50 % des parts sociales, et donc des voix, malgré son effort financier majeur.
Le calcul de la valeur réelle des parts en cours de vie
La valeur nominale fixée au départ ne bouge pas. En revanche, au fil des années, la valeur réelle (ou mathématique) de vos parts évolue selon la valeur des immeubles et le remboursement du crédit.
Pour calculer la valeur réelle d’une part à un instant T, la formule est la suivante :
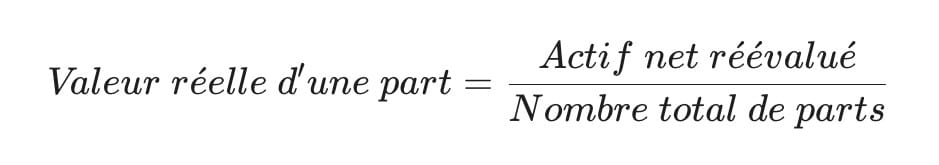
Où l’actif net réévalué correspond à :
Valeur actuelle du patrimoine immobilier + Trésorerie – Dettes globales (Prêts + Comptes courants)
Cas pratique de calcul de valeur réelle
Prenons une SCI créée avec 100 parts sociales. Dix ans plus tard, la situation est la suivante :
- L’immeuble vaut 300 000 € sur le marché, acheté initialement pour 200 000 €.
- Le reste à rembourser à la banque est de 120 000 €.
- La trésorerie sur le compte de la SCI est de 10 000 €.
- Les comptes courants d’associés s’élèvent à 40 000 €.
Actif Net = 300 000 + 10 000 – 120 000 – 40 000 = 150 000 €
Valeur réelle d’une part = 150 000 / 100 = 1 500 €
Alors si vous possédez 40 parts, votre patrimoine net dans cette SCI s’élève à 60 000 €. C’est cette valeur que vous devrez déclarer tous les ans si vous êtes redevable de l’IFI (Impôt sur la Fortune Immobilière).
La cession de parts et la fiscalité
Lorsque vous vendez ou transmettez vos parts, le prix de cession doit refléter cette valeur réelle calculée au chapitre précédent.
L’acheteur des parts devra s’acquitter de droits d’enregistrement auprès de l’administration fiscale. A ce jour, le taux en vigueur pour les cessions de parts de sociétés à prépondérance immobilière, comme la SCI, est fixé à 5 % de la valeur de cession.
Quant à lui, le vendeur est imposé sur la plus-value immobilière calculée entre le prix de revient initial de ses parts et leur prix de vente, avec un système d’abattement pour durée de détention.
Le démembrement de parts sociales
Le calcul prend une dimension hautement stratégique dans le cadre d’une transmission familiale via le démembrement de propriété.
Les parts de SCI peuvent être démembrées. Ainsi, les parents donnent la nue-propriété aux enfants et conservent l’usufruit, les revenus et le contrôle.
D’un point de vue fiscale, la valeur de la nue-propriété donnée est calculée selon un barème fixe (article 669 du CGI) dépendant de l’âge de l’usufruitier au moment de la donation. Plus les parents sont jeunes, plus la valeur de la nue-propriété est faible, ce qui permet de transmettre un patrimoine immobilier important en franchise totale de droits de succession.
La réduction ou l’augmentation de capital
Au cours de la vie de la SCI, les associés peuvent décider de modifier le capital social, ce qui implique de refaire le calcul parts sociales sci.
L’augmentation de capital est extrêmement utile pour faire entrer un nouvel associé qui apporte du cash ou un nouvel immeuble. On procède alors à la création de nouvelles parts sociales.
Les associés en place ont le droit de souscrire en priorité pour éviter que leur pourcentage de contrôle ne soit trop dilué par l’arrivée du nouveau venu. On appelle cela le droit préférentiel de sosucription.
Le rôle pivot de l’expert-comptable et du notaire
Si l’arithmétique semble simple sur le papier, la rédaction des clauses statutaires relatives aux parts sociales ne tolère aucune approximation. Faire appel à un notaire ou un expert-comptable garantit que vos statuts intègrent les bonnes clauses d’agrément pour contrôler qui peut acheter les parts et que les méthodes de calcul en cas de retrait d’un associé ou de décès sont incontestables.
Maîtriser ses parts sociales pour sécuriser son avenir
Le calcul des parts de SCI est l’acte fondateur qui scelle le pacte entre les investisseurs. Pour vous, l’essentiel est de ne jamais confondre la valeur faciale, nominale, inscrite au départ et la valeur mathématique réelle de votre investissement à un instant donné. En tenant une comptabilité rigoureuse et en réévaluant régulièrement vos actifs nets, vous gardez une vision claire de votre enrichissement et facilitez toutes les étapes futures de votre vie patrimoniale : arbitrage, revente ou transmission.
Faites le choix de la clarté en distinguant capital et compte courant. Vous appliquerez les formules de calcul réévalué et vous anticipez les impacts fiscaux de chaque mouvement de parts.
Disclaimer
Bien que tous les efforts aient été consentis pour s’assurer que les informations contenues dans cet article sont correctes et à jour, le site investirenimmobilier.fr décline toute responsabilité, légale ou autre, pour toute erreur ou omission. Rien de ce qui figure sur ce site Web ne constitue une offre, une sollicitation, un conseil ou une recommandation concernant un produit ou un service d’investissement. Le site investirenimmobilier.fr vous recommande d’obtenir votre propre avis professionnel indépendant avant de prendre toute décision concernant vos investissements immobiliers. Les documents figurant sur ce site Web sont fournis à titre d’information générale uniquement. Nous rejetons toute responsabilité pour les pertes qui pourraient résulter de la confiance accordée aux informations contenues sur ce site. Les réclamations de responsabilité concernant des dommages causés par l’utilisation de toute information fournie, y compris tout type d’information incomplète ou incorrecte, seront donc rejetées. Certaines parties des pages ou l’ensemble de la publication, y compris toutes les offres et informations, peuvent être étendues, modifiées ou partiellement, voire totalement supprimées par l’auteur sans annonce préalable. Les informations contenues sur ce site Web ne doivent pas constituer la base d’une décision immobilière ou patrimoniale de la part de ses lecteurs.

Consultant en patrimoine et investissement pendant une décennie, j’ai vu l’envers du décor de la finance et de l’immobilier. Mon rôle était de transformer la complexité en projets concrets, conseillant des dispositifs variés (LMNP, SCPI, immobilier neuf ou ancien…). Je mets cette connaissance pointue à votre service pour vous fournir des analyses claires, des méthodes simples, et un regard toujours guidé par un bon sens accru.