

Créé en France par la loi de finances pour 2003, le statut de Société d’Investissement Immobilier Cotée (SIIC) a été conçu pour renforcer l’attractivité de la place financière de Paris et moderniser le financement des grands projets immobiliers. Une SIIC est une foncière cotée en bourse dont l’activité principale consiste à acquérir, construire, détenir et gérer un parc immobilier destiné à la location (bureaux, centres commerciaux, entrepôts logistiques, établissements de santé ou logements).
Mais l »intérêt fondamental de la SIIC réside dans sa totale transparence fiscale. En échange d’une exonération totale d’impôt sur les sociétés (IS) sur ses revenus locatifs et ses plus-values de cession, la foncière s’engage à redistribuer la quasi-totalité de ses bénéfices à ses actionnaires sous forme de dividendes. Investir dans une SIIC (comme Gecina, Klépierre ou Covivio), c’est donc devenir copropriétaire d’un patrimoine immobilier de plusieurs milliards d’euros, géré par des professionnels, accessible en un clic via un compte-titres.
Les conditions légales pour obtenir le statut SIIC
Le statut SIIC n’est pas accordé à n’importe quelle entreprise. Pour bénéficier de ce régime fiscal dérogatoire d’exception, la société doit remplir plusieurs conditions réglementaires cumulatives fixées par l’article 208 C du Code Général des Impôts (CGI).
Des conditions de forme et de cotation
La forme juridique : la société doit être une Société Anonyme (SA) ou une Société en Commandite par Actions (SCA).
La cotation boursière : ses actions doivent être admises à la négociation sur un marché réglementé français (Euronext Paris) ou européen.
Le capital social : le capital social minimal exigé est de 15 millions d’euros.
La détention du capital et l’actionnariat
Pour éviter qu’une SIIC ne devienne un outil d’optimisation patrimoniale au service d’une seule famille, le législateur impose deux règles strictes :
- Le flottant minimal : au moment de l’option pour le régime, au moins 15 % du capital doit être diffusé dans le public, le flottant.
- L’interdiction de détention ultra-majoritaire : un actionnaire unique, ou un groupe d’actionnaires agissant de concert, ne peut pas détenir, directement ou indirectement, plus de 60 % du capital de la SIIC.
La transparence fiscale : le coeur du moteur des SIIC
Le principe fondateur de la SIIC repose sur la neutralité fiscale au niveau de la société. En droit fiscal classique, une entreprise paye l’impôt sur les sociétés (IS) sur ses bénéfices, puis l’actionnaire paye l’impôt sur le revenu lorsqu’il touche un dividende (double imposition). Le régime SIIC supprime la première étape.
L’exonération d’Impôt sur les Sociétés (IS)
La SIIC est totalement exonérée d’IS sur :
- Les loyers encaissés dans le cadre de son activité de location immobilière.
- Les plus-values réalisées lors de la revente d’immeubles ou de filiales immobilières.
- Les dividendes reçus de ses filiales ayant également opté pour le régime SIIC.
La Taxe de Sortie (Exit Tax) lors de l’entrée dans le régime
Lorsqu’une foncière classique décide d’opter pour le régime SIIC, elle doit s’acquitter d’un droit d’entrée appelé l’Exit Tax. Cette taxe s’élève à un taux réduit d’IS (actuellement de 19 %) calculé sur les plus-values latentes de son parc immobilier. Une fois cette taxe payée (étalée sur quatre ans), la société entre dans l’univers de l’exonération permanente d’IS.
L’obligation de distribution des bénéfices
L’exonération d’impôt sur les sociétés n’est pas un cadeau sans contrepartie. En échange de cette franchise fiscale, la loi impose à la SIIC une obligation légale de distribution de ses résultats à ses actionnaires.
Ces quotas de distribution s’articulent autour de trois ratios stricts :
- 95 % des bénéfices nets provenant des revenus locatifs doivent être obligatoirement redistribués sous forme de dividendes au cours de l’exercice suivant leur réalisation.
- 70 % des plus-values nettes réalisées lors de la revente d’immeubles doivent être redistribuées dans un délai de deux ans.
- 100 % des dividendes reçus de filiales ayant opté pour le régime SIIC doivent être reversés aux actionnaires au cours de l’exercice suivant.
Cette obligation légale transforme les SIIC en véritables machines à dividendes, offrant des rendements de distribution souvent supérieurs à la moyenne des actions traditionnelles du marché.
La fiscalité pour l’investisseur actionnaire
Puisque la SIIC ne paye pas d’impôt sur ses bénéfices au niveau de la société, c’est au niveau de l’actionnaire final que s’applique la fiscalité.
La fiscalité sur le Compte-Titres Ordinaire (CTO)
Les dividendes versés par les SIIC sont imposés dans le cadre du régime fiscal de droit commun des revenus de capitaux mobiliers :
- Le Prélèvement Forfaitaire Unique (PFU / Flat Tax) : appliqué par défaut au taux de 30 % (12,8 % au titre de l’impôt sur le revenu + 17,2 % de prélèvements sociaux).
- L’option pour le barème progressif : vous pouvez choisir d’imposer ces dividendes à votre Tranche Marginale d’Imposition (TMI) + 17,2 % de prélèvements sociaux. Attention : les dividendes de SIIC ne bénéficient pas de l’abattement de 40 % réservé aux actions ordinaires, précisément parce que ces bénéfices n’ont pas été soumis à l’IS en amont.
L’Inéligibilité au PEA (Plan d’Épargne en Actions)
C’est un point de vigilance fondamental : les titres de SIIC sont strictement interdits au sein du PEA depuis le 21 octobre 2011. Si vous détenez des actions SIIC, vous devez impérativement les loger dans un Compte-Titres Ordinaire (CTO). Conserver ou acheter des titres de SIIC sur un PEA entraîne la clôture automatique du plan ou la régularisation forcée des titres avec pénalités.
🏢 Encart : Panorama des Principales SIIC du Marché Français
| Foncière (Ticker) | Spécialisation Majeure | Profil & Actifs Phares |
| Unibail-Rodamco-Westfield (URW) | Centres commerciaux géants | Le géant mondial. Propriétaire de très grands centres shopping « flagships » (ex: Les 4 Temps à La Défense, Forum des Halles). |
| Klépierre (LI) | Commerce & Retail | Le spécialiste européen des centres commerciaux, très présent dans les grandes métropoles régionales et en Europe. |
| Gecina (GFC) | Bureaux Paris/IDF & Résidentiel | L’acteur parisien « Prime ». Son patrimoine est massivement centré sur les bureaux haut de gamme situés à Paris et dans le QCA (Quartier Central d’Affaires). |
| Covivio (COV) | Diversifié (Bureaux, Hôtels, Logements) | L’acteur européen diversifié, avec un parc mixte de bureaux en France/Italie, d’hôtels et de résidentiel en Allemagne (Berlin). |
| Argan (ARG) | Immobilier Logistique | Le pure-player de la logistique. Il développe et loue des entrepôts automatisés et des plateformes logistiques de dernier kilomètre. |
| Icade (ICAD) | Bureaux & Promotion | Historiquement liée à la Caisse des Dépôts, très présente dans les parcs d’affaires en Île-de-France et dans la santé. |
| Carmila (CARM) / Mercialys (MERY) | Commerce de proximité | Foncières de galeries marchandes, adossées respectivement aux géants de la grande distribution Carrefour et Casino. |
Tableau comparatif : SIIC versus SCPI versus Immobilier en Direct
Pour vous aider à arbitrer vos placements immobiliers, voici une grille de lecture synthétique des trois modes de détention de la pierre.
| Critère de comparaison | SIIC (Foncière Cotée) | SCPI (Pierre Papier) | Immobilier en Direct |
| Support de détention | Compte-Titres (CTO) | En direct / Assurance-Vie | Titre de propriété notarié |
| Liquidité | Très forte (achat/vente en bourse instantané) | Faible à moyenne (délais de revente selon les parts) | Très faible (3 à 6 mois de transaction) |
| Frais d’entrée | Très faibles (frais de courtage boursier < 0,5 %) | Élevés (8 % à 12 % de frais de souscription) | Élevés (frais de notaire 7-8 % + agence) |
| Ticket d’entrée | Très accessible (prix d’une action, dès 20 €) | Modéré (généralement dès 200 € à 1 000 €) | Très élevé (apport financier + crédit) |
| Effet de levier du crédit | Impossible directement sur les actions | Possible via prêt souscrit pour parts | Très fort (crédit immobilier classique) |
| Volatilité des cours | Élevée (soumise aux fluctuations de la bourse) | Très faible (valeur d’expertise annuelle) | Nulle au quotidien |
Comment évaluer la valeur d’une SIIC
En bourse, le cours de l’action d’une SIIC ne correspond presque jamais exactement à la somme mathématique de ses immeubles. Les analystes financiers utilisent des ratios spécifiques pour savoir si une SIIC est surévaluée ou sous-évaluée.
L’ANR (Actif Net Réévalué)
L’ANR représente la valeur réelle du patrimoine de la foncière (valeur des immeubles expertisés moins les dettes), divisée par le nombre d’actions.
- Si le cours de bourse est inférieur à l’ANR, l’action se paye avec une décote. C’est souvent une opportunité d’achat, indiquant que le marché sous-estime la valeur des briques.
- Si le cours de bourse est supérieur à l’ANR, l’action se paye avec une surcote (prime de qualité de gestion ou forte demande sur un secteur spécialisé).
Le LTV (Loan-To-Value)
Le ratio LTV mesure le niveau d’endettement financier de la SIIC par rapport à la valeur globale de son parc immobilier.
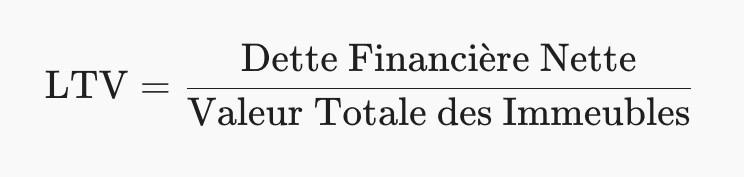
Un LTV sain se situe généralement en dessous de 40 %. Un LTV supérieur à 50 % indique une foncière très endettée, vulnérable en période de hausse des taux d’intérêt ou de baisse des prix de l’immobilier.
Les grands secteurs d’investissement des SIIC
Investir dans les SIIC permet d’accéder à des classes d’actifs immobiliers totalement inaccessibles au particulier en direct :
- L’immobilier de bureaux : immeubles de grands sièges sociaux situés dans les quartiers d’affaires (ex: La Défense, Paris QCA).
- Les centres commerciaux et commerces : galeries marchandes de grands hypermarchés et boutiques de pied d’immeuble sur les artères de luxe.
- La logistique et les entrepôts : plateformes de distribution du e-commerce et hubs de livraison du dernier kilomètre (secteur en forte croissance).
- La santé et le résidentiel géré : cliniques privées, EHPAD, résidences étudiantes et de coliving.
Les étapes pour investir dans une SIIC en Bourse
Si vous souhaitez intégrer des SIIC dans votre stratégie de patrimoine, la procédure est rapide et totalement dématérialisée.
Etape 1 – Ouvrir un Compte-Titres Ordinaire (CTO)
Choisissez une banque en ligne ou un courtier boursier proposant des frais de courtage réduits. N’utilisez pas votre PEA, le statut SIIC y étant exclu.
Etape 2 – Analyser les SIIC du marché
Sélectionnez les foncières en fonction de leur spécialisation (santé, logistique, bureaux), de la solidité de leur bilan (ratio LTV) et du niveau de décote de leur cours par rapport à l’ANR.
Etape 3 – Passer un ordre de bourse
Saisissez le code ISIN de la SIIC choisie sur votre interface de courtage. Privilégiez un ordre à cours limité pour fixer le prix maximal que vous acceptez de payer par action.
Etape 4 – Encaisser les dividendes et réinvestir
Percevez vos dividendes (versés trimestriellement ou semestriellement selon les sociétés) directement sur votre compte espèces, et choisissez de les réinvestir pour faire jouer les intérêts composés.
Les Risques Majeurs Liés aux SIIC
Malgré ses atouts indiscutables, l’investissement en SIIC comporte des risques propres aux marchés financiers et au secteur immobilier qu’il faut impérativement intégrer dans votre gestion du risque.
La sensibilité aux taux d’intérêt : les SIIC utilisent l’endettement bancaire pour financer leurs acquisitions. Une hausse des taux d’intérêt renchérit le coût de leur dette et fait chuter mécaniquement l’évaluation théorique de leurs immeubles, ce qui entraîne souvent une baisse de leur cours de bourse.
La volatilité boursière : contrairement à un appartement ou une part de SCPI dont la valeur ne bouge pas au quotidien, le cours d’une SIIC fluctue chaque seconde en bourse au gré du sentiment des investisseurs et de la conjoncture macroéconomique.
L’obsolescence des actifs : l’émergence du télétravail pour les bureaux ou la concurrence du e-commerce pour les centres commerciaux peuvent dégrader les taux d’occupation et obliger les SIIC à consentir des baisses de loyers.
L’IFI (Impôt sur la Fortune Immobilière) et les SIIC
Les actions de SIIC sont-elles taxables à l’Impôt sur la Fortune Immobilière (IFI) ?
Le principe général : oui. Étant des sociétés à prépondérance immobilière, la quote-part de la valeur des actions représentant des biens immobiliers est théoriquement à intégrer dans votre assiette taxable à l’IFI.
L’exonération pour petit porteur : la loi prévoit une exonération d’IFI très avantageuse pour les petits investisseurs : si vous détenez, directement et indirectement, moins de 5 % du capital et des droits de vote d’une SIIC cotée, vos actions sont totalement exonérées d’IFI. C’est un atout patrimonial massif par rapport à la détention d’immeubles en direct ou de parts de SCPI.
La SIIC, un Outil d’Agrégation Patrimoniale Performant
Le statut de Société d’Investissement Immobilier Cotée est une réussite réglementaire qui offre aux investisseurs un accès démocratisé, liquide et fiscalement optimisé au marché de l’immobilier professionnel.
De nos jours, l’enjeu est d’utiliser les SIIC non pas comme un substitut spéculatif à la Bourse, mais comme une brique de rendement au sein d’un compte-titres diversifié. En sélectionnant des foncières saines, dotées d’un endettement maîtrisé (LTV bas) et spécialisées sur des secteurs porteurs comme la logistique ou la santé, vous vous constituez une rentier financier solide appuyé sur des actifs tangibles de premier ordre.
Vous pilotez votre portefeuille avec discernement : vous sélectionnez des foncières cotées décotées par rapport à leur ANR, vous logez vos titres sur un Compte-Titres Ordinaire adapté et vous profitez du flux régulier de dividendes légalement garantis par le régime SIIC.
Disclaimer
Bien que tous les efforts aient été consentis pour s’assurer que les informations contenues dans cet article sont correctes et à jour, le site investirenimmobilier.fr décline toute responsabilité, légale ou autre, pour toute erreur ou omission. Rien de ce qui figure sur ce site Web ne constitue une offre, une sollicitation, un conseil ou une recommandation concernant un produit ou un service d’investissement. Le site investirenimmobilier.fr vous recommande d’obtenir votre propre avis professionnel indépendant avant de prendre toute décision concernant vos investissements immobiliers. Les documents figurant sur ce site Web sont fournis à titre d’information générale uniquement. Nous rejetons toute responsabilité pour les pertes qui pourraient résulter de la confiance accordée aux informations contenues sur ce site. Les réclamations de responsabilité concernant des dommages causés par l’utilisation de toute information fournie, y compris tout type d’information incomplète ou incorrecte, seront donc rejetées. Certaines parties des pages ou l’ensemble de la publication, y compris toutes les offres et informations, peuvent être étendues, modifiées ou partiellement, voire totalement supprimées par l’auteur sans annonce préalable. Les informations contenues sur ce site Web ne doivent pas constituer la base d’une décision immobilière ou patrimoniale de la part de ses lecteurs.

Consultant en patrimoine et investissement pendant une décennie, j’ai vu l’envers du décor de la finance et de l’immobilier. Mon rôle était de transformer la complexité en projets concrets, conseillant des dispositifs variés (LMNP, SCPI, immobilier neuf ou ancien…). Je mets cette connaissance pointue à votre service pour vous fournir des analyses claires, des méthodes simples, et un regard toujours guidé par un bon sens accru.