

Vous rêvez de vous lancer dans l’investissement immobilier, mais la complexité des termes, la peur de l’erreur, et le spectre de la dette vous paralysent. Vous n’êtes pas seul. Beaucoup s’arrêtent au seuil de l’action, découragés par le jargon ou les promesses trop belles pour être vraies. Pourtant, l’immobilier n’est pas un coup de chance, mais une question de méthode et de bon sens.
Notre mission est de rendre le complexe accessible. Ce site n’offre pas de solution miracle, mais des explications claires, des outils simples, et une stratégie éprouvée.
Dans ce guide complet et pratique, je vous donne la feuille de route exacte, étape par étape, pour construire votre projet immobilier. Nous analysons les fondations (vos objectifs), le nerf de la guerre (le financement), et la stratégie (le choix du bien).
Finis les doutes. Passez à l’action méthodique. Débutez votre aventure d’investisseur éclairé ici et maintenant.
Poser les Fondations (le Bon Sens Avant l’Action)
Le secret de la réussite réside dans la préparation. Un investissement immobilier ne s’improvise pas, surtout lorsque l’on est débutant. Vous devez déterminer votre cap avant de lever l’ancre.
Définir VOS objectifs, pas ceux du voisin
L’immobilier est un outil, pas une fin en soi. Vous utilisez cet outil pour atteindre un but. Vous devez identifier clairement votre but.
Quel est votre « Pourquoi » ? (Objectifs versus Rêves)
Avant toute chose, vous clarifiez la raison profonde de votre démarche. Votre objectif influence directement le type de bien, la localisation, et la stratégie de sortie (revente ou transmission).
- Création de Revenus (Cash-Flow) : Vous cherchez un complément de revenu immédiat, ou une source d’argent pour payer une partie de votre crédit. Votre priorité devient le rendement net.
- Préparation de la Retraite (Plus-Value à Long Terme) : Vous visez la constitution d’un capital sur 15 ou 20 ans. Votre priorité est la localisation et la qualité du bien qui prendra de la valeur.
- Protection du Patrimoine (Diversification) : Vous cherchez à placer des fonds pour les protéger de l’inflation ou les transmettre. Votre priorité est la sécurité et la stabilité.
Vous devez définir votre cible avant de tirer. Ne confondez jamais les objectifs d’un ami ou d’un gourou en ligne avec les vôtres.
Le point de départ : Faire l’état des lieux de votre situation financière
Le bon sens commence par la vérité des chiffres. Vous analysez vos ressources financières avec lucidité.
- Votre Épargne Disponible : Déterminez le montant que vous pouvez réellement consacrer à l’apport initial et aux imprévus.
- Votre Endettement Actuel : Calculez votre taux d’endettement. Plus il est faible, plus vous optimisez votre capacité d’emprunt future.
- Votre Capacité d’Épargne Mensuelle : Combien pouvez-vous mettre de côté chaque mois pour faire face à un imprévu (vacance locative, travaux imprévus) ?
Vous consolidez votre situation pour présenter un profil d’emprunteur solide et responsable.
La première erreur à éviter : confondre investissement et résidence principale
Vous distinguez clairement un achat plaisir d’un achat productif.
Acheter sa résidence principale est un choix de vie, un confort, une sécurité. C’est rarement un investissement au sens strict, car il ne génère pas de flux de revenus et il absorbe souvent une part importante de votre capacité d’endettement.
Un investissement productif, c’est un actif qui met de l’argent dans votre poche. Vous mettez votre argent au service de la création de revenu. Votre résidence principale, en tant que logement, est principalement une charge (intérêts, impôts, entretien). Ne dépensez pas toute votre capacité d’emprunt dans votre résidence principale si votre objectif est de bâtir un patrimoine immobilier locatif.
Le Nerf de la Guerre : Financer votre Projet
Dans l’investissement immobilier, ce n’est pas votre argent qui travaille, mais celui de la banque. L’art de l’investisseur réside dans l’utilisation intelligente de la dette.
Maîtriser l’effet de levier : le crédit est votre allié
Vous transformez la dette en un outil de richesse. L’effet de levier consiste à investir avec l’argent de la banque pour générer un rendement supérieur au coût du crédit.
Calculer votre Capacité d’Emprunt Maximale (Règle des 35%)
En France, la règle d’or est que votre taux d’endettement ne doit pas dépasser 35 % de vos revenus nets. Vous calculez votre capacité d’emprunt avant de contacter la banque pour ne pas perdre de temps.
Les loyers futurs sont pris en compte différemment par les banques. La plupart appliquent une décote (entre 70 % et 80 %) sur les loyers bruts pour sécuriser leur engagement. Intégrez cette prudence dans vos prévisions.
L’importance cruciale de l’apport : le bon sens bancaire
L’apport n’est pas seulement un signe de bonne gestion, il est un démonstrateur de votre engagement.
Idéalement, vous utilisez votre épargne pour couvrir :
- Les frais de notaire (environ 7 à 8 % du prix d’achat dans l’ancien).
- Les frais de dossier et de garantie de la banque.
Si vous parvenez à financer la totalité du prix du bien (hors frais) par la banque, vous maximisez l’effet de levier. Si vous injectez plus, l’opération est sécurisée, mais votre rentabilité diminue. Vous trouvez l’équilibre parfait entre sécurité et rendement.
Optimiser votre dossier : les 3 pièces maîtresses
Un bon dossier de financement ne parle pas seulement de chiffres, il parle de fiabilité. Vous constituez un dossier qui inspire la confiance.
- La Stabilité : Vous montrez la régularité de vos revenus (CDI, ancienneté).
- La Gestion : Vous présentez des relevés bancaires immaculés (pas de découverts, pas de crédits à la consommation abusifs).
- Le Projet : Vous démontrez la viabilité de l’opération (étude de marché, rentabilité prévisionnelle). La banque finance un projet rentable, pas seulement un client.
Le béaba de la Fiscalité pour le Débutant
La fiscalité est la différence entre une bonne et une excellente opération. Vous choisissez le régime fiscal qui maximise votre rendement net.
Comprendre la différence entre investissement Nu et Meublé
- Location Nue (Régime Foncier) : Vous louez sans meubles. Les revenus sont soumis à l’impôt sur le revenu (IR) après déduction des charges. Simple, mais souvent moins optimisé.
- Location Meublée Non Professionnelle (LMNP) : Vous louez avec des meubles. Le statut LMNP est le champion de la fiscalité immobilière pour le débutant. Il permet d’amortir la valeur du bien et des travaux (sauf le terrain) chaque année.
L’amortissement est une charge fictive qui vient diminuer votre bénéfice imposable. Dans de nombreux cas, vous effacez tout impôt sur les loyers pendant plusieurs années grâce à ce mécanisme. Vous maîtrisez ces bases avant d’acheter pour garantir l’optimisation.
Choisir sa Stratégie (Devenir un Investisseur, pas un Acheteur)
Un investisseur ne tombe pas amoureux d’un bien ; il tombe amoureux de ses chiffres. Vous passez de la subjectivité à l’analyse froide et rationnelle.
De l’idée au Chiffre : Calculer la Rentabilité Réelle
Vous devez connaître les différents niveaux de rentabilité pour évaluer correctement une opportunité.
Rentabilité Brute : Le piège des chiffres simples
La rentabilité brute est le chiffre d’appel, celui que les vendeurs mettent en avant. Vous divisez le loyer annuel par le coût total d’acquisition.
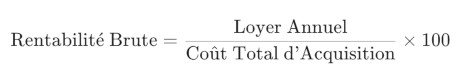
Ce chiffre est trompeur car il ignore les charges réelles (impôts, travaux, gestion). Il sert uniquement de première sélection.
Rentabilité Nette : L’indicateur du Bon Sens
C’est l’indicateur que vous utilisez pour prendre votre décision finale. Vous intégrez toutes les charges déductibles (travaux, charges de copropriété non récupérables, frais de gestion, assurance loyers impayés, taxe foncière).
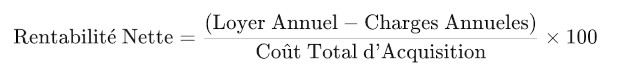
Vous travaillez toujours sur cette base pour comparer les projets.
Le Cash-Flow : la vraie liberté financière
Le cash-flow est l’indicateur le plus important pour l’investisseur focalisé sur le revenu. C’est la différence entre ce qui rentre (loyers) et ce qui sort (crédit, charges).
- Cash-Flow Positif : Les loyers couvrent toutes les dépenses et il vous reste de l’argent en poche. Vous visez un cash-flow positif pour vous enrichir sans effort d’épargne.
- Cash-Flow Négatif : L’opération vous coûte de l’argent chaque mois. Ce n’est acceptable que si votre objectif est uniquement la plus-value à long terme ou une forte défiscalisation.
Vous privilégiez toujours une opération qui s’autofinance.
Les 3 Stratégies pour le Primo-Investisseur
Votre première opération doit être sécurisante et pédagogique.
La Location Longue Durée Sécurisante (le « Basique »)
- Concept : Vous louez vide ou meublé à un locataire unique pour plusieurs années.
- Avantage : Stabilité du revenu locatif et faible gestion. Vous limitez le risque de vacance locative.
- Idéal pour : Ceux qui veulent dormir sur leurs deux oreilles.
La Colocation ou la Petite Surface Urbaine (le « Rendement »)
- Concept : Vous divisez le logement en plusieurs chambres ou vous investissez dans des petites surfaces dans des zones à forte demande étudiante/jeune actif.
- Avantage : Le rendement au mètre carré est souvent supérieur à la location traditionnelle. Vous optimisez le revenu potentiel du bien.
- Idéal pour : Ceux qui recherchent un cash-flow plus important et acceptent une gestion plus active.
L’Achat-Rénovation (la « Plus-Value Forcée »)
- Concept : Vous achetez un bien avec un fort potentiel de décote, vous réalisez des travaux qui augmentent sa valeur locative et patrimoniale.
- Avantage : Vous créez votre propre plus-value. Les travaux sont déductibles (souvent en LMNP ou au réel).
- Idéal pour : Ceux qui ont du temps et une bonne capacité de suivi de chantier.
Passer à l’Action
Il est temps de mettre la théorie en pratique.
Comment trouver votre premier bien : L’approche méthodique
Vous devenez un enquêteur du marché, et non un simple acheteur.
Choisir la Zone Locative, pas la Zone Géographique
Oubliez vos goûts personnels. Vous analysez la demande locative de votre secteur. Où travaillent les gens ? Où étudient-ils ? Combien sont-ils prêts à payer ? Un bon investissement se fait là où les locataires existent et là où le marché est tendu. Vous privilégiez l’emplacement par rapport au coup de cœur esthétique.
La règle des 3 visites efficaces
Durant la visite, vous posez les bonnes questions au vendeur ou à l’agent immobilier :
- Les Charges : Quel est le montant exact de la taxe foncière et des charges de copropriété ? Demandez les 3 derniers procès-verbaux d’assemblée générale (ils révèlent les gros travaux à venir).
- L’Électricité / Plomberie : Demandez l’âge des installations et l’état des diagnostics (DPE). Ces points sont cruciaux pour votre budget travaux.
- Le Locataire (si déjà loué) : Quel est l’historique de paiement ? Vous évaluez la fiabilité du locataire existant.
L’entourage : bien choisir votre équipe
L’immobilier est un sport d’équipe. Vous vous entourez de professionnels compétents.
- Le Courtier : Il trouve le meilleur financement et optimise votre dossier auprès des banques.
- Le Notaire : Choisissez un notaire qui connaît l’investissement (et non celui de la famille) pour qu’il vous conseille sur l’acte.
- Le Gestionnaire (facultatif) : Si vous ne voulez pas gérer, il prend en charge la relation avec le locataire et la gestion des loyers. C’est un coût, mais aussi un gain de temps précieux.
L’investissement immobilier lorsque l’on est débutant : ce n’est pas si compliqué au final !
Vous venez d’assimiler les bases d’une approche d’investissement saine et durable. L’investissement immobilier n’est pas un secret, mais l’application rigoureuse d’une méthode. Vous remplacez l’hésitation par la logique, et la peur par la planification.
Vous maîtrisez les objectifs, les règles de financement, et les indicateurs de rentabilité. Maintenant, vous êtes en mesure de prendre des décisions éclairées.
Félicitations, vous êtes prêt à faire le premier pas. Commencez votre recherche sans attendre, armé de votre nouveau bon sens d’investisseur.
Disclaimer
Bien que tous les efforts aient été consentis pour s’assurer que les informations contenues dans cet article sont correctes et à jour, le site investirenimmobilier.fr décline toute responsabilité, légale ou autre, pour toute erreur ou omission. Rien de ce qui figure sur ce site Web ne constitue une offre, une sollicitation, un conseil ou une recommandation concernant un produit ou un service d’investissement. Le site investirenimmobilier.fr vous recommande d’obtenir votre propre avis professionnel indépendant avant de prendre toute décision concernant vos investissements immobiliers. Les documents figurant sur ce site Web sont fournis à titre d’information générale uniquement. Nous rejetons toute responsabilité pour les pertes qui pourraient résulter de la confiance accordée aux informations contenues sur ce site. Les réclamations de responsabilité concernant des dommages causés par l’utilisation de toute information fournie, y compris tout type d’information incomplète ou incorrecte, seront donc rejetées. Certaines parties des pages ou l’ensemble de la publication, y compris toutes les offres et informations, peuvent être étendues, modifiées ou partiellement, voire totalement supprimées par l’auteur sans annonce préalable. Les informations contenues sur ce site Web ne doivent pas constituer la base d’une décision immobilière ou patrimoniale de la part de ses lecteurs.

Consultant en patrimoine et investissement pendant une décennie, j’ai vu l’envers du décor de la finance et de l’immobilier. Mon rôle était de transformer la complexité en projets concrets, conseillant des dispositifs variés (LMNP, SCPI, immobilier neuf ou ancien…). Je mets cette connaissance pointue à votre service pour vous fournir des analyses claires, des méthodes simples, et un regard toujours guidé par un bon sens accru.