

Le moment de la déclaration de vos revenus fonciers est l’acte qui matérialise votre stratégie d’investissement. Une erreur de remplissage ou un oubli dans les formulaires peut annuler tous vos efforts d’optimisation ou, pire, entraîner un redressement fiscal. La procédure de déclaration dépend entièrement du régime fiscal que vous avez choisi ou qui vous est applicable : le régime Micro-foncier ou le régime Réel.
Vous devez maîtriser la distinction des formulaires et la juste imputation des montants pour garantir la conformité de votre déclaration. Vous comprenez dans cet article les étapes précises à suivre, les dates limites à respecter et les erreurs les plus courantes à éviter pour que vos revenus locatifs soient imposés de manière juste et légale.
Champ d’application de la déclaration de revenus fonciers
Vous devez déclarer tous les revenus que vous percevez lors de la déclaration annuelle. Le tout est de savoir dans quelle rubrique les reporter. Car ce n’est pas parce que des revenus proviennent d’un bien immobilier que ce sont obligatoirement des revenus fonciers.
Définition des revenus fonciers
D’une manière générale, les revenus fonciers concernent les recettes perçues par les propriétaires pour les biens immobiliers donnés en location nue. Par extension, on y ajoutera les droits de chasse ou de fermage.
Dès lors qu’elles sont détenues en direct, les revenus de parts de SCPI rentrent dans le champ des revenus fonciers. Cela concerne aussi une quote part des revenus des OPCI.
Concernant les SCI, seules les SCI à l’IR peuvent générer des revenus fonciers.
Les revenus de sous-location sont exclus du calcul des revenus fonciers. Vous devrez les déclarer respectivement dans les revenus BIC ou BNC en fonction que le bien soit meublé ou non.
Quelles sont les charges déductibles des revenus fonciers
Du côté des charges, seules les charges issues de biens générant des revenus fonciers peuvent être déductibles.
Compte tenu de la complexité et du nombre d’exceptions, nous avons décidé de traité le sujet dans un article complètement dédié.
La règle de l’encaissement et du paiement
En matière de revenus fonciers, seuls les revenus perçus et charges payées au cours de l’année sont à déclarer au titre des revenus fonciers. Peu importe leur origine notamment dans le cadre de régularisation.
Le Cas du Régime Micro-Foncier : la simplicité sur le Formulaire 2042
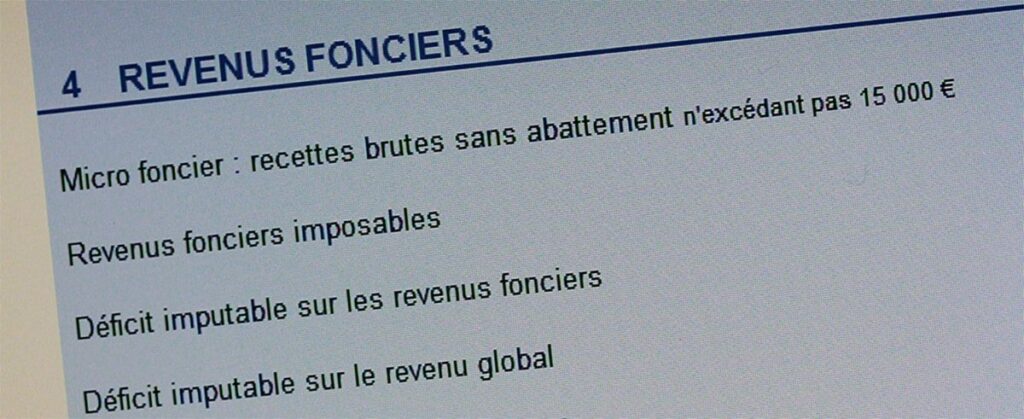
Vos recettes foncières brutes annuelles n’excèdent pas 15 000 euros, vous êtes automatiquement éligible au régime micro foncier. Ce régime a pour but de simplifier la déclaration et le calcul de l’impôt foncier.
Le contribuable, sur option, a la possibilité d’opter pour le régime réel. Mais avant d’exercer cette option, il faut bien réfléchir aux conséquences car elle s’exercera au minimum pour 3 années consécutives de déclaration.
La case dédiée à remplir pour le micro foncier
Toute la déclaration sous le régime Micro-foncier se concentre sur votre déclaration de revenus générale, le formulaire 2042.
Vous devez vous rendre à la section « Revenus fonciers » ou « Revenus des biens immobiliers » de la déclaration en ligne (ou papier). Reportez uniquement le montant total de vos recettes brutes annuelles (loyers encaissés, hors charges récupérables) dans la case prévue à cet effet (généralement la case 4BE).
Vous ne déclarez pas vos charges réelles. Car l’administration applique automatiquement l’abattement forfaitaire de 30 % avant de réintégrer le reste à vos revenus imposables globaux.
Points de Vigilance et Exclusions
Bien que simple, le Micro-foncier exige de la rigueur sur le montant des recettes déclarées.
Vous devez vous assurer de déclarer le montant total de vos revenus fonciers, sans vous préoccuper de l’abattement. Ce dernier sera automatiquement déduit par les logiciels de l’administration fiscale.
Vous ne pouvez pas faire apparaître de déficit foncier sous ce régime. Votre revenu foncier imposable est au minimum de un euro. Si vous aviez du déficit foncier reportable des années antérieures, le passage au régime micro foncier peut s’avérer catastrophique. Car il serait par cette occasion perdu.
Le régime Micro-foncier ne s’applique pas si vous êtes également propriétaire d’immeubles bénéficiant de régimes spéciaux (monuments historiques) ou si vous êtes détenteur des parts de SCPI sans aucune autre source de revenus fonciers.
Le Régime Réel à travers les Formulaires Annexes 2044
Le régime Réel est obligatoire si vos recettes dépassent 15 000 euros, ou si vous avez exercé l’option pour ce régime. Il est plus complexe et nécessite un formulaire annexe.
Le Remplissage de la Déclaration de Revenus Fonciers
Vous devez obligatoirement remplir le formulaire annexe 2044 pour détailler vos recettes et vos charges.
Le formulaire 2044 est un document de calcul.
Vous y inscrivez l’adresse du bien, la date d’acquisition, l’intégralité des loyers perçus et la liste exhaustive de vos charges déductibles (intérêts d’emprunt, taxe foncière, assurances, travaux déductibles, frais de gestion…).
La distinction entre les charges est primordiale. Vous séparez clairement les charges financières (intérêts d’emprunt, frais de cautionnement, frais de dossier bancaire) des autres charges, car ils sont traités différemment en cas de déficit.
Le Report du Résultat sur le Formulaire 2042
Une fois le formulaire 2044 rempli, vous reportez le résultat (le revenu net ou le déficit) sur votre déclaration principale 2042.
Si le résultat est positif, vous reportez ce montant dans la case correspondante du formulaire 2042 (généralement la case 4BA).
Si le résultat est négatif (déficit foncier), vous le reportez sur le formulaire 2042 en respectant les règles d’imputation : la partie du déficit imputable sur le revenu global (maximum 10 700 euros hors intérêts d’emprunt) est reportée dans la case 4BC. La partie non imputable est reportée pour être reportée sur les revenus fonciers futurs (cases 4BB ou 4BD de la déclaration 2044).
Si vous faites votre déclaration en ligne, vous n’avez pas d’inquiétude à avoir. Ce report se fait automatiquement. Contentez-vous de vérifier que l’option de report automatique est toujours présente au démarrage de l’annexe 2044.
Conseils pratique
Pour simplifier votre déclaration de revenus fonciers, prenez l’habitude de conserver toutes les documents fiscaux dans des pochettes ou des intercalaires classées par année.
J’avais l’habitude de demander à mes clients d’avoir une corbeille à papier dans laquelle ils stockent tous les documents reçus par courrier ou par email concernant leurs revenus et leur patrimoine. Même si ce n’est pas très « zéro papier » et développement durable, cela permet de disposer de la majorité des informations au jour de la déclaration. Il ne vous restera plus qu’à aller chercher le reste sur les extranets de votre employeur (coffre fort électronique pour la feuille de paie de décembre) ou du syndic (appel de fonds des charges de copropriété).
Points de Vigilance
Lorsque vous remplissez votre déclaration de revenus fonciers, vous devez rester vigilant.
Si vous faîtes appel à un gestionnaire locatif pour la gestion de vos biens, vous recevrez tous les ans un récapitulatif fiscal que vous aurez à reporter sur votre déclaration fiscale. Bien entendu, ce document reprend uniquement les informations dont le gestionnaire a connaissance. Charge à vous rajouter les informations manquantes, notamment les charges financières (intérêts d’emprunt) ainsi que les travaux. Envoyez lui aussi les documents concernant les charges de copropriétés afin qu’il s’occupe de préparer la régularisation chaque année à payer par le locataire.
Pensez bien aussi à reporter le déficit foncier des années précédentes, si vous avez la chance d’en avoir. Car étonnamment, la déclaration en ligne ne le fera pas automatiquement à votre place.
Calendrier, Démarches et Points de Contrôle
Une déclaration conforme exige le respect des dates et la rigueur dans la conservation des justificatifs.
Le Calendrier Fiscal Annuel
Vous devez vous tenir informé des dates limites de déclaration, qui varient selon le département de résidence (pour la déclaration en ligne).
Les déclarations 2042 (principale) et 2044 (annexe foncière) sont ouvertes généralement à partir d’avril de chaque année (pour les revenus de l’année précédente). Les périodes de déclaration dépendent de votre département de résidence. Le délai de déclaration en ligne est impératif et son non-respect entraîne des pénalités.
Vous avez commis une erreur sur votre déclaration annuelle et vous vous en êtes aperçu dans l’année, l’administration fiscale propose un service de rectification par voie électronique de début août à début décembre.
En cas d’erreur, procédez à une déclaration rectificative
Si par le plus grand des hasards vous vous apercevez avoir fait des erreurs au cours des années précédentes, sachez que vous pouvez revenir à tout moment sur les 3 dernières déclarations fiscales.
Cette procédure de correction s’appelle une déclaration rectificative. Pour ce faire, vous devez reprendre les formulaires sur le site de l’administration fiscale et refaire intégralement la déclaration en version papier. Ensuite, envoyez la par le biais de la messagerie sécurisée avec un texte d’accompagnement pour expliquer la démarche.
Après quelques semaines, vous recevrez l’avis d’imposition corrigé avec un remboursement si vous avez trop payé ou un avis de prélèvement si votre imposition a augmenté par ce biais.
L’Importance des Justificatifs et de l’Archivage
Sous le régime Réel, vous devez être en mesure de justifier chaque charge déduite.
Vous devez archiver toutes les factures de travaux de réparation, d’entretien et d’amélioration, les quittances de taxe foncière, les attestations d’intérêts d’emprunt de la banque et les notes d’honoraires de gestion.
Le délai légal de conservation de ces documents est de trois ans (délai de reprise de l’administration fiscale) à dix ans (pour les justificatifs liés à la déduction des déficits reportables).
La Déclaration, la Clé du Rendement Net
La déclaration de vos revenus fonciers est l’étape administrative qui valide ou invalide votre stratégie fiscale. En location nue, la justesse du calcul et la bonne imputation sur les formulaires 2044 et 2042 sont les garants de votre rendement net.
Vous faites le choix du bon sens : vous anticipez le calcul du régime Réel, même si vous pensez relever du Micro-foncier, et vous confiez la déclaration à un expert-comptable si vous engagez des travaux importants ou si vous souhaitez imputer un déficit foncier sur votre revenu global. Vous assurez ainsi la conformité et l’optimisation maximale. Car en cas d’erreur, vous amputerez de manière significative la performance de vos investissements par un surplus d’imposition !
Disclaimer
Bien que tous les efforts aient été consentis pour s’assurer que les informations contenues dans cet article sont correctes et à jour, le site investirenimmobilier.fr décline toute responsabilité, légale ou autre, pour toute erreur ou omission. Rien de ce qui figure sur ce site Web ne constitue une offre, une sollicitation, un conseil ou une recommandation concernant un produit ou un service d’investissement. Le site investirenimmobilier.fr vous recommande d’obtenir votre propre avis professionnel indépendant avant de prendre toute décision concernant vos investissements immobiliers. Les documents figurant sur ce site Web sont fournis à titre d’information générale uniquement. Nous rejetons toute responsabilité pour les pertes qui pourraient résulter de la confiance accordée aux informations contenues sur ce site. Les réclamations de responsabilité concernant des dommages causés par l’utilisation de toute information fournie, y compris tout type d’information incomplète ou incorrecte, seront donc rejetées. Certaines parties des pages ou l’ensemble de la publication, y compris toutes les offres et informations, peuvent être étendues, modifiées ou partiellement, voire totalement supprimées par l’auteur sans annonce préalable. Les informations contenues sur ce site Web ne doivent pas constituer la base d’une décision immobilière ou patrimoniale de la part de ses lecteurs.

Consultant en patrimoine et investissement pendant une décennie, j’ai vu l’envers du décor de la finance et de l’immobilier. Mon rôle était de transformer la complexité en projets concrets, conseillant des dispositifs variés (LMNP, SCPI, immobilier neuf ou ancien…). Je mets cette connaissance pointue à votre service pour vous fournir des analyses claires, des méthodes simples, et un regard toujours guidé par un bon sens accru.